インプラント治療は高額な費用がかかるため、医療費控除を活用して税負担を軽減したいと考える方が多くいらっしゃいます。
しかし、治療期間が長期にわたり、支払いが複数年に分かれる「年またぎ」のケースでは、どのように申告すればよいのか迷われる方も少なくありません。
この記事では、インプラント治療の医療費控除における年またぎの扱いについて、基本的なルールから具体的な申告方法、さらには節税効果を最大化するポイントまで、詳しく解説していきます。
正しい知識を身につけることで、無駄なく医療費控除を活用し、経済的な負担を軽減することができます。
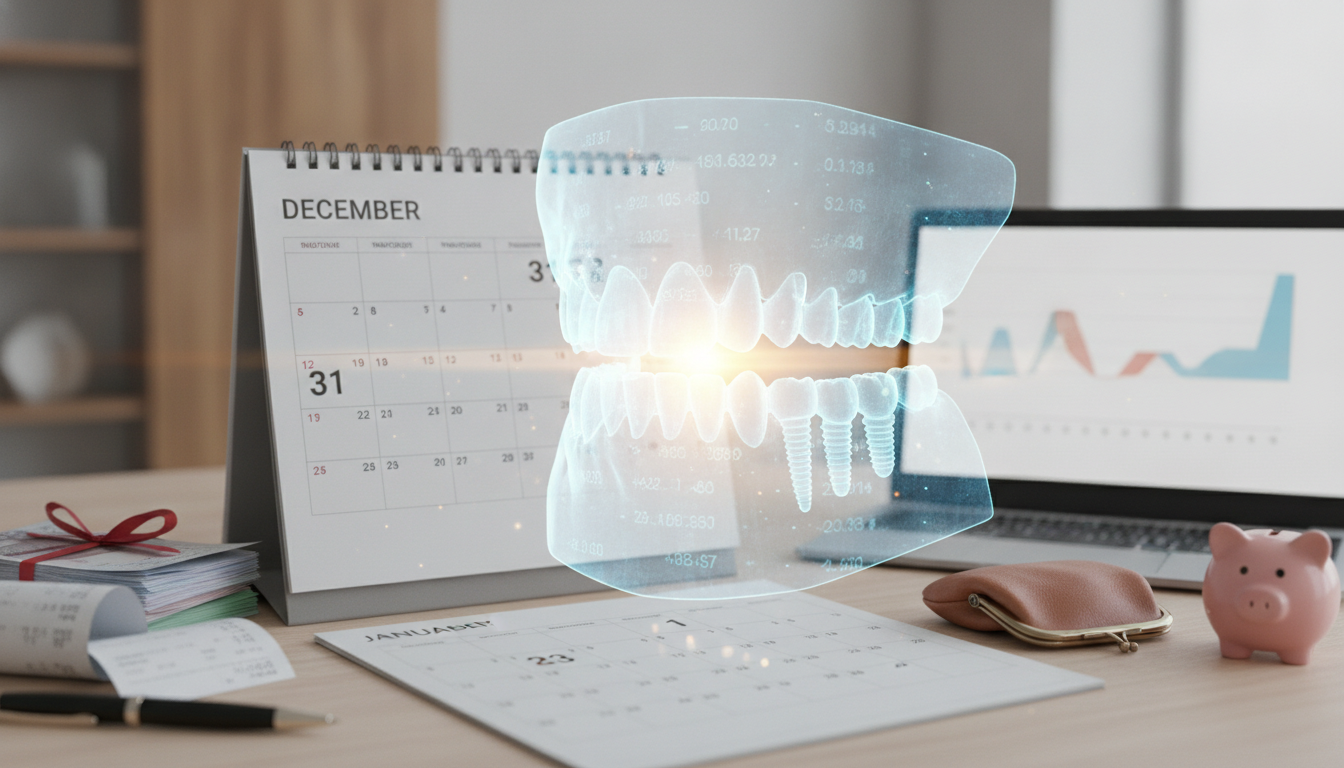
インプラント医療費控除の年またぎは各年の支払額で申告する
結論から申し上げますと、インプラント治療の医療費控除は「実際に支払った年」ごとに分けて申告する必要があります。
医療費控除の対象となるのは、その年の1月1日から12月31日までに実際に支払った医療費のみです。
したがって、インプラント治療が複数年にわたり、支払いが年をまたぐ場合には、各年に支払った金額を、それぞれの年分の医療費控除として申告することになります。
例えば、2025年に手術費用として60万円を支払い、2026年に上部構造(被せ物)の費用として40万円を支払った場合、2025年分の確定申告では60万円、2026年分の確定申告では40万円を医療費として申告します。
この基本ルールを理解しておくことが、正しい医療費控除の申告の第一歩となります。
年またぎになる理由と医療費控除の基本的な仕組み
インプラント治療が年またぎになる主なケース
まず、インプラント治療が年またぎになる理由を整理しておきましょう。
インプラント治療は複数回の通院と段階的な処置が必要な治療です。
治療期間が長期化する主な要因としては、以下のようなものがあります。
- インプラント埋入手術後の骨結合を待つ期間(通常3~6ヶ月程度)
- 骨の量が不足している場合の骨造成などの前処置期間
- 複数本のインプラントを段階的に埋入する治療計画
- 患者の健康状態や治癒速度による調整
これらの理由により、治療開始から完了まで半年から1年以上かかることも珍しくありません。
また、高額な治療費を分割払いやデンタルローンで支払う場合も、支払いが年をまたぐことになります。
医療費控除の基本的な計算方法
次に、医療費控除の基本的な仕組みを確認しておきましょう。
医療費控除は、その年に支払った医療費の合計額から以下の計算式で控除額を算出します。
医療費控除額 = (その年に支払った医療費総額 – 保険金等で補填された額) – 10万円または総所得金額等の5%のいずれか少ない方
具体的には、年間所得が200万円以上の方は10万円を超えた部分、年間所得が200万円未満の方は総所得金額等の5%を超えた部分が控除対象となります。
医療費控除額の上限は200万円とされています。
この控除額に応じて、所得税や住民税が軽減される仕組みです。
医療費控除の対象期間と「支払日基準」の原則
医療費控除において重要なのは、「治療を受けた日」ではなく「実際に支払った日」が基準となることです。
これは税法上の明確な原則であり、年またぎの申告を考える上で最も基本的なルールとなります。
したがって、2025年12月に治療を受けても、支払いが2026年1月であれば、その医療費は2026年分の医療費控除の対象となります。
逆に、2026年1月に治療を受けても、2025年12月に前払いしていれば、2025年分の医療費控除に含めることができます。
この「支払日基準」の原則を理解しておくことで、計画的な申告が可能になります。
インプラント治療が医療費控除の対象となる条件
そもそもインプラント治療が医療費控除の対象になるのかという点も確認しておきましょう。
インプラント治療は保険適用外の自由診療ですが、「咀嚼機能の回復」など治療目的である場合には医療費控除の対象とされています。
所得税法施行令第207条では「医師又は歯科医師による診療又は治療」は控除可能な医療費に含まれると明記されています。
ただし、審美目的のみのインプラント治療の場合は、医療費控除の対象外となる可能性があります。
治療目的であることが前提となりますので、この点は留意しておく必要があります。
年またぎの支払い形態別の申告方法
現金・銀行振込で年をまたいで支払う場合
まず、最もシンプルな現金や銀行振込で年をまたいで支払う場合を見ていきましょう。
例えば、インプラント治療費の総額が100万円で、以下のように支払ったとします。
- 2025年6月:初診・検査費用として10万円を支払い
- 2025年9月:インプラント埋入手術費用として50万円を支払い
- 2026年3月:上部構造(被せ物)費用として40万円を支払い
この場合、2025年分の医療費控除には60万円(10万円+50万円)、2026年分の医療費控除には40万円を計上します。
それぞれの年の確定申告時に、その年に支払った金額のみを申告することになります。
領収書や支払証明書は、支払日が明記されたものを保管しておく必要があります。
デンタルローンを利用する場合
次に、デンタルローンを利用する場合の扱いについて説明します。
デンタルローンとは、歯科治療専用の分割払いシステムで、信販会社が治療費を歯科医院に立替払いし、患者が信販会社に分割で返済していく仕組みです。
デンタルローンの場合、信販会社が歯科医院に立替払いをした年が「支払った年」とみなされます。
例えば、2025年10月にデンタルローンの契約が成立し、信販会社が歯科医院に100万円を支払った場合、患者が実際に返済するのは2025年11月から2027年10月までの24回払いであっても、2025年分の医療費控除として100万円全額を計上できます。
ただし、ローンの金利や手数料部分は医療費控除の対象外となりますので、注意が必要です。
デンタルローンを利用した場合は、信販会社から発行される契約書や立替払いの証明書を確定申告時に提出または保管します。
クレジットカードで分割払いする場合
クレジットカードで分割払いをする場合も、基本的な考え方はデンタルローンと同様です。
クレジットカードで支払った場合、カード決済が行われた日(カード会社が歯科医院に立替払いをした日)が「支払った日」となります。
したがって、2025年12月にクレジットカードで100万円の決済をし、その後12回払いで返済していく場合でも、2025年分の医療費控除として100万円を計上できます。
クレジットカードの利用明細書や領収書に記載された決済日が、医療費控除の対象年を判断する基準となります。
この場合も、分割手数料やリボ払い手数料は医療費控除の対象外ですので、治療費本体の金額のみを申告します。
現金とローンを併用する場合
現金とローンを併用する場合も、それぞれの支払日で判断します。
例えば、総額100万円のインプラント治療で、以下のような支払い方法を選択したとします。
- 2025年9月:頭金として現金で30万円を支払い
- 2025年10月:残りの70万円をデンタルローンで契約(信販会社が歯科医院に立替払い)
この場合、2025年分の医療費控除として100万円全額(現金30万円+ローン70万円)を計上できます。
両方とも2025年中の支払いとみなされるため、同じ年の医療費控除としてまとめて申告できます。
年またぎで申告する場合の具体例とシミュレーション
具体例1:2年に分けて現金で支払った場合
それでは、より実践的な具体例を見ていきましょう。
前提条件として、以下の設定で考えます。
- 年収:500万円(給与所得者)
- 所得税率:20%(復興特別所得税を除く)
- インプラント治療費総額:80万円
- 他の医療費:各年5万円
パターンA:2年に分けて支払った場合
2025年:インプラント費用40万円+他の医療費5万円=45万円を支払い
医療費控除額:45万円 – 10万円 = 35万円
還付される所得税:35万円 × 20% = 7万円
2026年:インプラント費用40万円+他の医療費5万円=45万円を支払い
医療費控除額:45万円 – 10万円 = 35万円
還付される所得税:35万円 × 20% = 7万円
2年間の還付金合計:14万円
具体例2:1年にまとめて支払った場合
同じ条件で、1年にまとめて支払った場合を見てみましょう。
パターンB:1年にまとめて支払った場合
2025年:インプラント費用80万円+他の医療費5万円=85万円を支払い
医療費控除額:85万円 – 10万円 = 75万円
還付される所得税:75万円 × 20% = 15万円
2026年:他の医療費5万円のみ(10万円未満のため控除なし)
医療費控除額:0円
還付される所得税:0円
2年間の還付金合計:15万円
この例では、1年にまとめて支払った方が1万円多く還付されることになります。
これは、年をまたぐと各年ごとに10万円の基礎控除額が差し引かれるため、控除できる金額が目減りするためです。
具体例3:他の家族の医療費と合算する場合
医療費控除は同一生計の家族分を合算して申告できます。
この仕組みを活用すると、年をまたいでも不利にならないケースがあります。
前提条件:
- 本人の年収:500万円
- 配偶者の医療費:年間20万円(通院・投薬など)
- 子どもの医療費:年間15万円(矯正治療など)
- 本人のインプラント治療費:80万円
年またぎで支払った場合でも有利になるケース
2025年:インプラント40万円+家族の医療費35万円=75万円
医療費控除額:75万円 – 10万円 = 65万円
還付される所得税:65万円 × 20% = 13万円
2026年:インプラント40万円+家族の医療費35万円=75万円
医療費控除額:75万円 – 10万円 = 65万円
還付される所得税:65万円 × 20% = 13万円
2年間の還付金合計:26万円
このように、家族の医療費が多い場合は、年をまたいでも各年で10万円のハードルを十分に超えるため、不利にならないケースもあります。
具体例4:所得が低い年に集中させる戦略
さらに、年ごとに所得が変動する場合は、戦略的に支払いを調整することも考えられます。
前提条件:
- 2025年:年収500万円(所得税率20%)
- 2026年:産休・育休等で年収150万円(所得税率5%)
- インプラント治療費:80万円
この場合、2025年に全額支払った方が還付金が多くなります。
2025年に支払った場合:(80万円 – 10万円) × 20% = 14万円の還付
2026年に支払った場合:(80万円 – 10万円) × 5% = 3.5万円の還付
所得税率が高い年に医療費控除を受けた方が、還付金額が大きくなることがわかります。
年またぎ申告時の注意点と節税のポイント
領収書と証明書類の管理方法
年をまたいで申告する場合、各年の支払い証明が必要になります。
保管しておくべき書類は以下のとおりです。
- 歯科医院が発行する領収書(支払日が明記されているもの)
- デンタルローンの契約書・立替払証明書
- クレジットカードの利用明細書
- 治療内容が分かる明細書や診断書
現在は確定申告時に領収書の添付は不要となっていますが、税務署から提出を求められた場合に備えて5年間保管する必要があります。
年ごとにファイルを分けて整理しておくと、申告時に混乱せずスムーズに手続きができます。
医療費控除の明細書の書き方
確定申告では「医療費控除の明細書」に記入して提出します。
年をまたぐ場合は、各年の申告でその年に支払った分のみを記入します。
明細書には以下の項目を記載します。
- 医療を受けた人の氏名
- 病院・薬局などの名称
- 医療費の区分(診療・治療など)
- 支払った医療費の額
- 保険金などで補填される金額
インプラント治療の場合、「歯科○○クリニック」「インプラント治療費」などと具体的に記載します。
総額を一括で記入するのではなく、支払いごとに分けて記載することが推奨されます。
過去の申告漏れがあった場合の対処法
もし年をまたいだ支払いで、過去の年分を申告し忘れていた場合でも、安心してください。
医療費控除は過去5年分までさかのぼって還付申告ができます。
例えば、2025年に2020年分の医療費控除を申告することが可能です。
過去の申告漏れに気づいた場合は、「更正の請求」または「還付申告」の手続きを行います。
税務署に相談すれば、必要な手続きを教えてもらえますので、諦めずに申告することをお勧めします。
デンタルローンの繰り上げ返済と医療費控除の関係
デンタルローンを利用した場合、後から繰り上げ返済をしても医療費控除額は変わりません。
前述のとおり、信販会社が歯科医院に立替払いをした時点で医療費控除の対象として確定しているためです。
ただし、繰り上げ返済によって金利負担が減る場合、トータルの支払額は少なくなりますので、家計全体では有利になります。
保険金や給付金を受け取った場合の扱い
インプラント治療に対して、民間の生命保険や医療保険から給付金を受け取った場合は、その金額を医療費から差し引く必要があります。
例えば、インプラント治療費80万円に対して、保険から10万円の給付金を受け取った場合、医療費控除の計算では70万円として扱います。
給付金を受け取った年と、治療費を支払った年が異なる場合でも、同じ治療に対する給付金であれば差し引く必要があります。
住民税への影響も考慮する
医療費控除は所得税だけでなく、翌年の住民税にも影響します。
住民税は一律10%の税率ですので、医療費控除額がそのまま住民税の軽減につながります。
例えば、医療費控除額が50万円の場合、所得税の還付に加えて、翌年の住民税が5万円軽減されることになります。
年をまたいで申告する場合でも、各年で住民税の軽減効果が得られますので、トータルで考えると節税効果は大きいと言えます。
よくある質問と誤解されやすいポイント
治療が完了していなくても申告できるか
治療が完了していなくても、その年に支払った分は医療費控除の対象として申告できます。
インプラント治療は長期にわたることが多く、治療完了を待っていたら何年も申告できないことになってしまいます。
支払った年ごとに申告することが基本ルールですので、治療途中でも問題ありません。
年末に治療費を前払いすれば有利か
前述のシミュレーションでも見たとおり、1年にまとめて支払った方が控除額が大きくなる傾向があります。
したがって、年末に翌年分の治療費を前払いできれば、その年の医療費控除に含められる可能性があります。
ただし、実際に治療が行われる前の前払いが医療費控除の対象になるかは、ケースバイケースです。
治療契約に基づく前払金や予約金であれば認められることが多いですが、不明な場合は税務署に確認することをお勧めします。
医療費控除の対象になる交通費の扱い
インプラント治療のために歯科医院に通院した際の交通費も医療費控除の対象になります。
公共交通機関(電車・バス)の運賃は全額対象ですが、自家用車のガソリン代や駐車場代は対象外です。
タクシー代は、公共交通機関の利用が困難な場合に限り認められます。
交通費も年ごとに分けて申告しますので、通院の記録をメモしておくと申告時に役立ちます。
複数のクリニックで治療した場合
セカンドオピニオンや転院などで、複数のクリニックでインプラント治療を受けた場合でも、すべての治療費を合算して医療費控除の対象にできます。
各クリニックからの領収書を保管し、合計額を申告します。
年をまたぐ場合は、やはり各年の支払額で分けて申告します。
インプラント医療費控除を最大限活用するための戦略
家族の中で誰が申告するか検討する
同一生計の家族であれば、誰の医療費も合算して申告できます。
その際、家族の中で最も所得税率が高い人が申告すると、還付金が最大になります。
例えば、夫の所得税率が20%、妻の所得税率が10%の場合、夫が家族全員分の医療費をまとめて申告した方が有利です。
医療費を実際に支払った人と申告する人が異なっていても問題ありません。
治療計画と支払計画を連動させる
可能であれば、歯科医院と相談して治療スケジュールと支払いスケジュールを調整することも検討できます。
医療費控除を最大化するためには、以下のような戦略が考えられます。
- 大きな支出が見込まれる年に治療を集中させる
- 他の家族の医療費が多い年に合わせる
- 所得が高い年に支払いを集中させる
- 年末の駆け込み支払いを検討する
ただし、治療の必要性と優先順位を最優先に考え、税金対策のために治療時期を過度に遅らせることは避けるべきです。
e-Taxを活用してスムーズに申告する
年をまたいで複数年申告する場合、e-Tax(電子申告)を活用すると便利です。
e-Taxでは以下のメリットがあります。
- 自宅からいつでも申告できる
- 還付金の振込みが早い(3週間程度)
- 医療費控除の明細書も電子で作成・送信できる
- 過去のデータを参照できる
マイナンバーカードとカードリーダー(またはスマートフォン)があれば利用できます。
まとめ:インプラント医療費控除の年またぎは計画的に活用しよう
インプラント治療の医療費控除における年またぎの扱いについて、重要なポイントを整理します。
基本ルールは、その年に実際に支払った金額を、その年の医療費控除として申告することです。
治療が複数年にわたる場合や、分割払い・ローンを利用する場合でも、各年の支払額を正確に把握して申告すれば問題ありません。
節税効果を最大化するためには、以下の点を考慮すると良いでしょう。
- 可能であれば1年のうちに支払いを集中させる
- 家族の医療費と合算して申告する
- 所得税率が高い家族が申告する
- 所得が高い年に支払いを集中させる
- デンタルローンやクレジットカードを戦略的に活用する
また、過去5年分までさかのぼって還付申告ができることも覚えておきましょう。
申告漏れがあった場合でも、諦めずに手続きすることで還付を受けられます。
インプラント治療は高額な投資ですが、医療費控除を適切に活用することで、実質的な負担を軽減できます。
正しい知識を持って、計画的に申告を行うことが大切です。
インプラント治療を検討されている方は、治療計画を立てる際に、医療費控除のことも頭に入れておくと良いでしょう。
歯科医院の多くは、支払方法についても柔軟に相談に応じてくれますので、治療開始前に確認しておくことをお勧めします。
健康な歯を取り戻すための治療が、税制面でもしっかりとサポートされていることを理解し、賢く活用していきましょう。
不明な点がある場合は、税務署や税理士に相談することで、個別の状況に応じた最適なアドバイスを受けることができます。
医療費控除は国民の権利ですので、遠慮せずに活用して、経済的な負担を少しでも軽減してください。

コメント