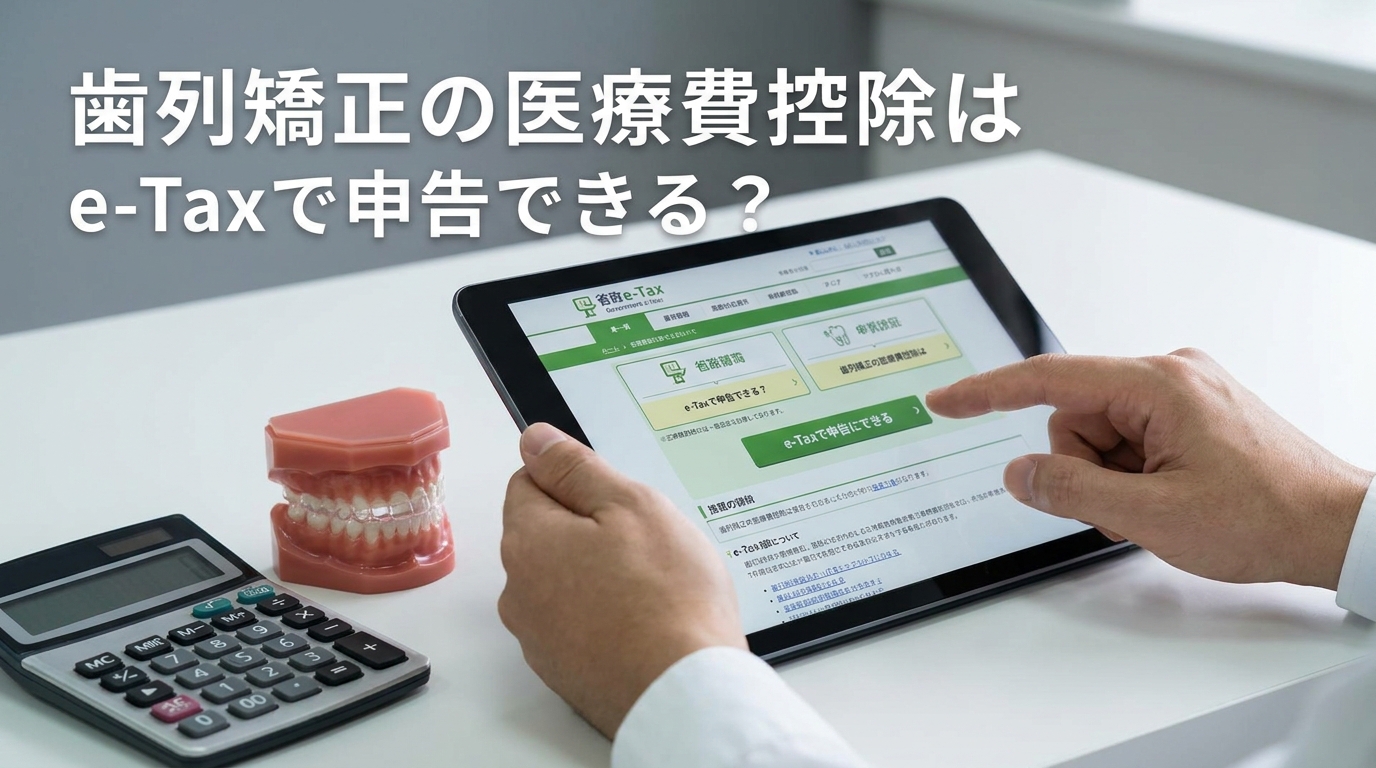
歯列矯正の費用は数十万円から百万円以上かかることも珍しくありません。
高額な治療費を支払った後、少しでも家計の負担を軽減したいと考えるのは当然のことです。
実は、治療目的の歯列矯正であれば医療費控除の対象となり、e-Taxを使って自宅から簡単にオンライン申告することができます。
この記事では、歯列矯正が医療費控除の対象になる条件、e-Taxでの具体的な申告方法、必要な書類、そして実際の節税効果について詳しく解説します。
確定申告の時期を逃さずに、適切な手続きを行うことで、支払った税金の一部が還付される可能性があります。
歯列矯正の医療費控除はe-Taxで申告可能です
結論から申し上げますと、治療目的と認められる歯列矯正の費用は医療費控除の対象となり、e-Taxを通じて申告することができます。
医療費控除とは、1年間(1月1日から12月31日まで)に支払った家族全員分の医療費が一定額を超えた場合、所得税が軽減される制度です。
e-Taxは国税庁が提供するオンライン確定申告システムであり、パソコンやスマートフォンから24時間いつでも申告を完了できるという特徴があります。
マイナンバーカード方式またはID・パスワード方式で利用でき、医療費控除の明細を入力・送信することで、歯列矯正費用を含めた控除申告が可能となります。
ただし、すべての歯列矯正が対象になるわけではなく、「治療目的」であることが重要な条件となります。
なぜ歯列矯正が医療費控除の対象になるのか
医療費控除制度の基本的な仕組み
まず、医療費控除制度について理解する必要があります。
この制度は、国民の医療費負担を軽減するために設けられた税制上の優遇措置です。
控除額の計算式は以下のようになっています。
控除対象額 = (支払医療費合計 − 保険金などで補填された額) − 10万円(または所得金額×5%のいずれか少ない方)
例えば、年間の医療費が80万円かかり、保険金などの補填がなかった場合、80万円 − 10万円 = 70万円が控除対象額となります。
この70万円に対して、所得税率が20%の方であれば、70万円 × 20% = 14万円の所得税が軽減されることになります。
治療目的と審美目的の明確な違い
国税庁は、歯列矯正について明確な基準を示しています。
治療目的の矯正は控除対象、審美目的のみの矯正は対象外という線引きです。
控除対象となる治療目的の矯正
具体的には、以下のような目的で行われる矯正が対象になります。
- 噛み合わせの改善による咀嚼機能の回復
- 発音障害の改善
- 顎の成長への悪影響の防止
- 不正咬合による顎関節症の予防・治療
- 歯並びの問題による消化不良の改善
特に発育段階にある子どもの不正咬合の矯正については、将来の健康な成長のために必要と認められやすい傾向があります。
国税庁は「発育段階にある子どもの成長を阻害しないようにするために行う不正咬合の歯列矯正」を明確に控除対象としています。
対象外となる審美目的の矯正
一方、以下のような目的のみで行われる矯正は対象外となります。
- 容貌を美化することのみを目的とした矯正
- 見た目の改善だけを目的とした矯正
- 機能的な問題がないにもかかわらず行う矯正
ただし、実際には治療目的と審美目的の両方の側面を持つケースが多いため、歯科医師による診断書や治療計画書に「治療目的」が明記されていることが重要となります。
大人の歯列矯正でも控除対象になるケース
子どもの矯正だけでなく、大人の矯正も条件を満たせば控除対象となります。
例えば、以下のようなケースが該当します。
- 噛み合わせの悪さによる顎関節症の治療として行う矯正
- 歯周病治療の一環として行う矯正
- 咀嚼機能の回復を目的とした矯正
- 発音障害の改善を目的とした矯正
大人の場合は、歯科医師による診断書で「治療の必要性」が明確に記載されていることが特に重要になります。
対象となる費用の範囲
歯列矯正に関連して、以下の費用が医療費控除の対象となります。
- 検査料・診断料
- 矯正装置の費用
- 調整料・処置料
- 通院のための公共交通機関の交通費(子どもの通院に付き添う保護者の分も含む)
支払方法については、現金・クレジットカード・デンタルローンのいずれであっても、実際に支払った年分が控除対象となります。
分割払いの場合は、その年に実際に支払った金額のみを医療費控除の明細に記入することになります。
歯列矯正の医療費控除をe-Taxで申告する具体例
具体例1:小学生の子どもの矯正治療(1期治療)
まず、最も分かりやすい事例として、小学生の子どもの矯正治療を見てみましょう。
ケースの詳細
田中さん(仮名)の8歳の長男は、上顎の発育不良により受け口の状態でした。
歯科医師の診断により、顎の成長を正常に導くための1期治療(早期治療)が必要と判断されました。
- 治療開始時期:2024年4月
- 治療費総額:45万円
- 2024年中の支払額:25万円(検査料5万円、装置代20万円)
- 通院交通費:年間1万2千円(公共交通機関、親子2人分)
医療費控除の計算
田中さんの家族全体の医療費は以下の通りでした。
- 長男の矯正治療費:25万円
- 長男の通院交通費:1万2千円
- 家族全員の一般医療費:8万円
- 合計:34万2千円
控除対象額 = 34万2千円 − 10万円 = 24万2千円
田中さんの所得税率が20%の場合、約4万8千円の税金が軽減されることになります。
e-Taxでの申告手順
田中さんは以下の手順でe-Taxから申告しました。
- マイナンバーカードを準備
- 国税庁の「確定申告書等作成コーナー」にアクセス
- 医療費控除の明細書を作成(歯科医院名、治療費、通院交通費を入力)
- 源泉徴収票の内容を入力
- マイナンバーカードで電子署名して送信
申告から約2週間後、指定した銀行口座に還付金が振り込まれました。
具体例2:成人の矯正治療(顎関節症の治療目的)
ケースの詳細
佐藤さん(仮名、32歳)は、噛み合わせの悪さから顎関節症を発症し、口を開ける際に痛みと音がする状態でした。
歯科医師の診断により、噛み合わせを改善する矯正治療が必要と判断されました。
- 治療開始時期:2024年6月
- 治療費総額:90万円
- 2024年中の支払額:50万円(精密検査8万円、装置代42万円)
- 通院交通費:年間8千円
診断書の取得
佐藤さんの場合、成人の矯正であるため、歯科医師に診断書を作成してもらいました。
診断書には以下の内容が記載されていました。
- 顎関節症の診断名
- 不正咬合が顎関節症の原因であること
- 矯正治療が必要な医学的理由
- 治療の目的は機能回復であること
医療費控除の適用
佐藤さんの年間医療費は以下の通りでした。
- 矯正治療費:50万円
- 通院交通費:8千円
- その他の医療費:5万円
- 合計:55万8千円
控除対象額 = 55万8千円 − 10万円 = 45万8千円
所得税率30%の場合、約13万7千円の税金が軽減されることになります。
e-Taxでの申告のポイント
佐藤さんは診断書のコピーを手元に保管し、e-Taxで医療費控除の明細を入力する際に、備考欄に「顎関節症治療目的の矯正」と記載しました。
診断書の原本は、税務署から求められた場合に提示できるよう5年間保管しています。
具体例3:マイナポータル連携を活用したケース
ケースの詳細
山田さん(仮名)の中学1年生の娘は、2期治療(本格矯正)を開始しました。
山田さんは、マイナポータル連携機能を使ってe-Taxでの申告を簡略化しました。
- 矯正治療費(2024年):60万円
- 家族の医療費(マイナポータルから取得):12万円
- 通院交通費:1万5千円
マイナポータル連携のメリット
山田さんは以下の手順で申告作業を大幅に簡略化しました。
- マイナポータルにログイン
- 医療費通知情報を取得(健康保険組合から送られた医療費通知のデータ)
- e-Taxの確定申告書作成コーナーでマイナポータル連携を選択
- 自動で取り込まれた医療費データを確認
- 矯正治療費と交通費を追加入力
従来は家族全員の医療費を手入力する必要がありましたが、マイナポータル連携により、保険診療分の医療費は自動で取り込まれるため、入力作業が大幅に削減されました。
申告結果
控除対象額 = 73万5千円 − 10万円 = 63万5千円
所得税率20%の場合、約12万7千円の還付を受けることができました。
e-Taxでの医療費控除申告の詳細手順
事前準備:必要なものを揃える
まず、申告に必要な書類と情報を準備します。
必須書類
- 医療費の領収書(歯科医院発行)
- 源泉徴収票(給与所得者の場合)
- マイナンバーカード(または通知カード+本人確認書類)
あると安心な書類
- 歯科医師の診断書または治療計画書
- 通院交通費の記録(日付、区間、金額)
- デンタルローンの契約書(ローン利用の場合)
診断書は必須ではありませんが、特に成人の矯正治療の場合、治療目的であることを明確にするために取得しておくことをお勧めします。
ステップ1:e-Taxの利用環境を整える
e-Taxを利用するには、以下のいずれかの方法を選択します。
マイナンバーカード方式
最も推奨される方法です。
- マイナンバーカードを取得
- ICカードリーダーまたはスマートフォン(マイナンバーカード読み取り対応機種)を準備
- 利用者証明用電子証明書のパスワード(4桁)を確認
ID・パスワード方式
マイナンバーカードを持っていない場合の代替手段です。
- 税務署で本人確認を受け、ID・パスワードを発行してもらう
- 発行されたIDとパスワードでログイン
ステップ2:確定申告書等作成コーナーにアクセス
国税庁ホームページの「確定申告書等作成コーナー」にアクセスします。
「作成開始」ボタンをクリックし、「e-Taxで提出する」を選択します。
次に、利用するe-Tax方式(マイナンバーカード方式またはID・パスワード方式)を選択します。
ステップ3:医療費控除の明細書を作成する
医療費控除の入力画面に進み、以下の情報を入力します。
医療を受けた人の情報
- 氏名
- 続柄(本人、配偶者、子など)
医療費の詳細
- 医療機関の名称(歯科医院名)
- 医療費の区分(「歯の治療費」を選択)
- 支払った医療費の額
- 保険金などで補填される金額(ある場合のみ)
通院交通費の入力
公共交通機関を利用した通院交通費は、以下のように入力します。
- 医療機関名:「〇〇歯科クリニック通院交通費」
- 医療費の区分:「その他の医療費」
- 金額:年間の合計額
自家用車のガソリン代や駐車場代は対象外ですので、入力しないよう注意してください。
ステップ4:控除額の自動計算を確認
すべての医療費を入力すると、システムが自動的に控除額を計算します。
計算結果を確認し、間違いがないかチェックします。
特に以下の点を確認してください。
- 医療費の合計額が正しいか
- 10万円(または所得の5%)の基準額が正しく差し引かれているか
- 還付される税額が表示されているか
ステップ5:その他の所得情報を入力
源泉徴収票の内容を入力します。
- 支払金額(年収)
- 給与所得控除後の金額
- 所得控除の額の合計額
- 源泉徴収税額
これらの情報は源泉徴収票に記載されている通りに正確に入力します。
ステップ6:還付金の振込先を指定
還付金を受け取るための銀行口座情報を入力します。
- 金融機関名
- 支店名
- 口座種別(普通・当座)
- 口座番号
- 口座名義人
本人名義の口座を指定してください。配偶者や家族名義の口座は指定できません。
ステップ7:電子署名して送信
すべての入力が完了したら、内容を最終確認します。
マイナンバーカード方式の場合は、マイナンバーカードをICカードリーダーまたはスマートフォンで読み取り、電子署名を行います。
ID・パスワード方式の場合は、IDとパスワードを入力します。
「送信」ボタンをクリックして申告データを送信します。
ステップ8:受信通知を確認
送信が完了すると、受信通知が表示されます。
この受信通知は印刷またはPDFで保存しておくことをお勧めします。
通常、申告から1ヶ月程度で還付金が指定した口座に振り込まれます。
よくある疑問と注意点
分割払いやデンタルローンの場合はどうなるのか
歯列矯正の費用は高額なため、分割払いやデンタルローンを利用することが多くあります。
医療費控除は「実際に支払った年」に申告するのが原則です。
クレジットカードの分割払いの場合
クレジットカードで支払った時点で、その年の医療費として全額を控除対象にできます。
例えば、2024年12月にクレジットカードで60万円の矯正費用を支払い、2025年以降に分割で引き落とされる場合でも、2024年分の医療費控除として60万円全額を申告できます。
デンタルローンの場合
デンタルローンを組んだ年に、契約金額の全額を医療費控除の対象にできます。
ただし、ローンの金利や手数料は医療費控除の対象外となりますので、控除額の計算から除外する必要があります。
過去の矯正費用も申告できるのか
還付を受けるための確定申告は、過去5年分までさかのぼって申請可能とされています。
例えば、2020年に矯正治療を開始して費用を支払ったが、医療費控除の申告をしていなかった場合、2025年まで(2020年分として)申告することができます。
ただし、領収書などの証明書類は保管している必要があります。
子どもの矯正と大人の矯正で違いはあるのか
制度上の違いはありませんが、実務上の違いがあります。
子どもの矯正
発育段階の子どもの不正咬合の矯正は、国税庁が明確に控除対象として認めているため、診断書がなくても認められやすい傾向があります。
ただし、治療計画書や診断書があると、より確実です。
大人の矯正
大人の場合は「審美目的」とみなされる可能性があるため、以下の対策が有効です。
- 歯科医師に診断書を作成してもらう
- 治療目的(噛み合わせの改善、顎関節症の治療など)を明確にする
- 治療計画書を保管する
税務署から問い合わせが来ることはあるのか
医療費控除の申告について、税務署から確認の問い合わせが来ることがあります。
特に高額な医療費控除を申告した場合や、大人の矯正治療の場合に確認されることがあります。
そのため、以下の書類は申告後5年間保管することが推奨されます。
- 領収書の原本
- 診断書・治療計画書
- 通院交通費の記録
- デンタルローンの契約書
e-Taxでの申告では領収書の提出は不要ですが、税務署から求められた場合に提示できるよう保管しておく必要があります。
家族の医療費は合算できるのか
医療費控除は「生計を一にする家族」の医療費を合算して申告できます。
例えば、以下のような合算が可能です。
- 子どもの矯正費用
- 配偶者の歯科治療費
- 本人の内科・整形外科の治療費
- 祖父母の介護関連の医療費
家族全員の医療費を合算することで、10万円の基準額を超えやすくなり、控除を受けられる可能性が高まります。
まとめ:歯列矯正の医療費控除はe-Taxで効率的に申告しましょう
歯列矯正の医療費控除をe-Taxで申告することは、時間と手間を大幅に削減できる効率的な方法です。
重要なポイントを改めて整理すると、以下のようになります。
第一に、治療目的の歯列矯正であれば医療費控除の対象になります。
噛み合わせの改善、咀嚼機能の回復、発音障害の改善など、機能回復を目的とした矯正は控除対象となります。
一方、見た目の改善のみを目的とした審美矯正は対象外です。
第二に、e-Taxを利用することで、自宅から24時間いつでも申告できます。
マイナンバーカード方式またはID・パスワード方式を選択し、国税庁の確定申告書等作成コーナーから申告を行います。
マイナポータル連携を活用すれば、医療費の入力作業をさらに簡略化できます。
第三に、控除額は年間の医療費合計から10万円(または所得の5%)を差し引いた金額となります。
家族全員の医療費を合算できるため、矯正治療費以外の医療費も忘れずに申告しましょう。
第四に、必要書類は申告後5年間保管する必要があります。
領収書、診断書、治療計画書、通院交通費の記録などは、税務署から求められた場合に提示できるよう大切に保管してください。
最後に、過去5年分までさかのぼって申告できるという点も覚えておいてください。
矯正治療を開始した年に申告していなくても、まだ間に合う可能性があります。
今すぐ行動を始めましょう
医療費控除の申告は、毎年2月16日から3月15日までの確定申告期間に行うのが一般的ですが、還付申告であれば1月1日から受け付けています。
早めに申告すれば、早めに還付金を受け取ることができます。
まずは、以下のステップから始めてみてください。
ステップ1:領収書を整理する
2024年に支払った歯列矯正の領収書と、その他の医療費の領収書を集めて整理しましょう。
ステップ2:通院交通費を記録する
公共交通機関で通院した記録を確認し、合計額を計算しましょう。
ステップ3:診断書や治療計画書を確認する
治療目的であることを証明する書類があるか確認し、ない場合は歯科医師に相談しましょう。
ステップ4:マイナンバーカードを準備する
マイナンバーカードをまだ取得していない場合は、ID・パスワード方式でも申告できますが、今後のためにカードの取得を検討しましょう。
ステップ5:国税庁のホームページにアクセスする
確定申告書等作成コーナーにアクセスし、実際に入力を始めてみましょう。
高額な歯列矯正の費用は、適切に医療費控除を申告することで、相当額の税金が還付される可能性があります。
e-Taxを活用すれば、税務署に出向くことなく、自宅で効率的に申告を完了できます。
この機会に、ぜひe-Taxでの医療費控除申告にチャレンジしてみてください。
適切な申告により、あなたとご家族の経済的負担が少しでも軽減されることを願っています。

コメント